匹克球是一项起源于美国、在羽毛球场地上进行的球拍运动。它使用碳纤维等硬质球拍和镂空塑料球,融合了网球、羽毛球和乒乓球的技术特点。其核心规则是网前存在禁止截击的“非截击区”,比赛兼具竞技策略与社交娱乐属性,因其低门槛和高趣味性,已成为一项广受全年龄段欢迎的全民运动。
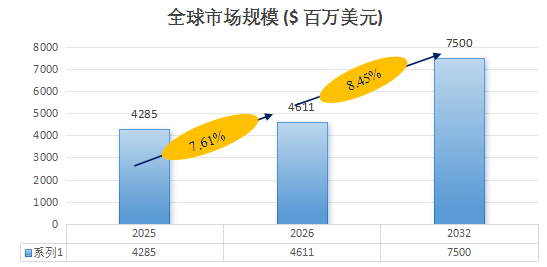
匹克球,全球市场总体规模
据QYResearch最新调研,2025年中国离子束刻蚀设备市场销售收入达到了4285 万元,预计2032年可以达到7500 万元,2026-2032期间年复合增长率(CAGR)为4.83 %。
1.社交媒体放大运动热度,快速形成消费趋势和“打卡”文化。匹克球在抖音、小红书等平台的话题播放和浏览量超过7亿次,相关笔记内容在2025年同比增长超200%。这种线上裂变传播迅速将其塑造成一种时尚、健康的社交符号,吸引了大量年轻人参与,也反向拉动了线上装备的销售,例如2025年5月至7月,天猫平台的匹克球装备销售连续三个月同比增幅超70%。
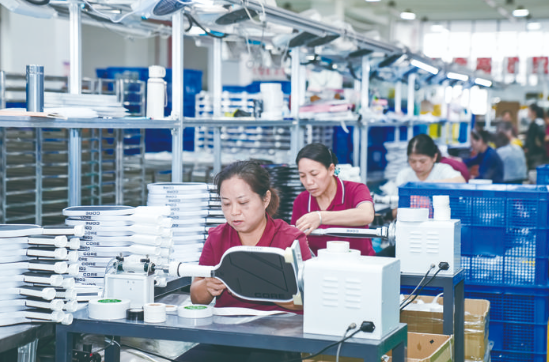
2.庞大玩家基数吸引商业资本与产业链迅速跟进。全球活跃玩家已超过4800万人,预计到2030年将突破1亿。巨大的市场预期吸引了安踏、李宁、阿迪达斯等国内外运动品牌纷纷布局该赛道,通过推出产品、赞助赛事切入市场。在制造端,中国已占据全球70%以上的球拍产能,形成了从材料供应到生产的完整产业链,为市场爆发提供了坚实的供应链保障。
3.赛事体系的专业化和“入奥”预期,极大提升了商业价值天花板。职业化是重要驱动,美国已形成成熟的职业联盟,赛事奖金池高达千万美元级别。中国也在2025年迎来“赛事元年”,国家体育总局构建了核心赛事体系,全年各级赛事预计突破300场。更重要的是,匹克球已成为奥运表演项目,业内普遍预期其未来有望正式“入奥”。一旦成功,其品牌赞助、媒体转播和商业开发价值将获得指数级增长。
1.产业链的成熟与商业资本的积极涌入,为市场扩张提供了产品供给和商业化动力。 面对快速增长的需求,从运动品牌(如安踏、李宁)到专业制造商迅速跟进,推出了从入门到专业的全系列装备。中国作为全球主要的球拍生产地,提供了稳定且高性价比的供应链支持。同时,场馆运营、培训教学等周边服务产业也随之兴起,形成了初步的商业生态。
2.赛事体系的专业化与“入奥”前景,显著提升了运动的竞技层次和长期商业价值。 以美国职业匹克球协会(APP/MLP)为代表的职业联赛体系日益完善,设立了高额奖金。中国也在2025年迎来了“赛事元年”,建立了国家级赛事体系。更为关键的是,其已成为奥运表演项目,未来有望正式入奥,这一前景极大地激发了各国体育部门的重视以及品牌商的赞助热情。
3.全民健身政策引导与“体育+”产业融合模式,创造了有利的宏观环境和多元发展路径。 在多国鼓励全民健身的背景下,匹克球因其适合全龄段参与的特点,被积极推广进校园、社区和企事业单位。此外,“匹克球+文旅”等融合模式(如在旅游城市打造主题公园或赛事营地)应运而生,不仅推广了运动,更带动了地方消费和产业升级,使其社会经济效益超越了运动本身。
1.专业场地设施的严重短缺与一线城市商业运营的高成本压力,是阻碍其规模化的物理瓶颈。虽然匹克球对场地要求灵活,但专业、标准的场地依然稀缺。有地方政协委员指出,场地建设速度跟不上参与人数的增长。更关键的是,在一线城市,高昂的租金使得场地运营者将网球场改造为多块匹克球场的意愿低迷,因为需要订出三四块匹克球场地才能与一块网球场的收入持平。此外,塑料球产生的噪音问题也可能影响周边客户体验并引发投诉。
2.运动特性导致其核心商业模式面临挑战,商业化深度与可持续性存疑。匹克球上手容易的特性,在商业上可能成为劣势。因为参与者无需长期培训即可体验乐趣,导致付费购买专业教练课程的动机不强,使得教练和场馆的客源不如网球等运动稳定。同时,赛事赞助目前多依赖器材商,商业价值有待更大品牌挖掘。这些因素使得一线城市的场地运营者认为其当前的投入产出比并不理想。
3.产业生态处于早期“有品类、无品牌”的草莽阶段,专业人才供给存在缺口。尽管中国占据了全球大部分球拍产能,但行业专家指出,目前市场品牌格局尚未锁定。同时,行业的快速发展暴露了专业师资与裁判的短缺,这制约了赛事专业化水平和培训体系的完善。
经验值+10(今日0/50)
本文转载自 哔哩哔哩,由系统自动转录,版权归原作者所有。